Економіка 2026: чому аналітики переглядають прогнози ВВП

ВВП України
Статті
Держава
ВВП України
Роздрукувати 1 12 Серпня 2026
Економіка України під тиском: аналітики переглядають прогнози ВВП на 2026 рік
Читайте на русском Read in English Юрій Григоренко
Нові виклики, такі як квоти на сталь в ЄС та блокада портів, ускладнюють економічну ситуацію
Перша половина 2026 року виявилася складнішою для української економіки, ніж очікувалося. Обстріли енергетичної інфраструктури, сувора зима, зростання цін на енергоносії та вплив механізму CBAM вже позначилися на ВВП. Натомість попереду – значний негативний вплив від блокади чорноморських портів та запровадження нових квот ЄС на імпорт сталі. Навіть без урахування ймовірних масштабних ракетних атак на критичну інфраструктуру восени та взимку, українська економіка перебуває на межі мінімального зростання.
Поточні оцінки
Динаміка української економіки демонструє суттєве погіршення. Хоча у другому кварталі реальний ВВП України зріс на 0,6% рік до року, у першому кварталі економіка скоротилася на 0,6% рік до року через зимові блекаути. Для порівняння, реальний ВВП України у 2025 році зріс на 1,8%, а у 2024 – на 3,2%. Серед основних чинників скорочення економіки у першому півріччі 2026 року можна виділити:
- Дефіцит електроенергії на початку року: Внаслідок обстрілів енергетичної інфраструктури у січні багато промислових підприємств були частково або повністю зупинені. Це призвело до скорочення промислового виробництва в Україні на 0,2% рік до року за підсумками січня-червня.
- Сувора зима: Низькі температури призупинили роботу на більшості будівельних майданчиків. Навіть початок будівельного сезону не дозволив галузі вийти в «плюс»: обсяг будівельних робіт у січні-травні скоротився на 6,5% рік до року.
- Зростання вартості енергоносіїв: Через загострення ситуації в Перській затоці ціни на газ та нафтопродукти в Україні суттєво зросли з березня. Додаткове підвищення енергетичних тарифів на тлі дефіциту електроенергії спричинило подальше здорожчання самої електроенергії.
- Вплив CBAM: Україна не отримала відтермінування чи звільнення від дії CBAM, що призвело до значних втрат у металургійному секторі.
- Обмеження морської логістики: Через пошкодження портової інфраструктури внаслідок постійних обстрілів фізичні обсяги морського експорту на початку року суттєво скоротилися. Системні атаки протягом усього першого півріччя перешкоджали нарощуванню експорту.
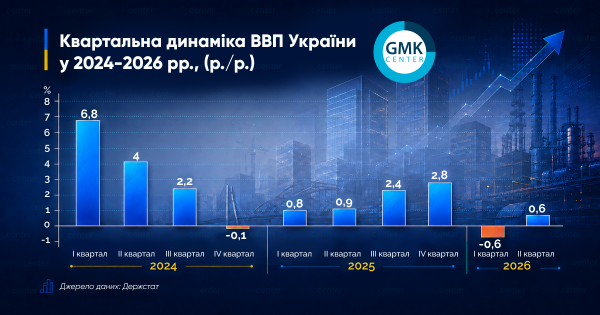
На початку другого півріччя до негативних чинників додалися: запровадження з 1 липня нових квот на імпорт сталі в ЄС, які можуть суттєво підкосити українські металургійні підприємства, та блокада чорноморських портів, через які проходить приблизно 90% українського морського експорту. Навіть середньострокове припинення роботи портів Великої Одеси загрожує значним скороченням експорту, меншою мірою – імпорту, та зменшенням валютних надходжень. Національний банк України (НБУ) оцінює сукупне недоотримання валютної виручки у другому півріччі через блокування Росією портів приблизно у 2,5 мільярда доларів (приблизно 97,5 мільйонів гривень за курсом 39 грн/дол.). Незалежні аналітики оцінюють негативний вплив блокади чорноморських портів на український ВВП у межах від -0,6% до -0,9%. Урядові прогнози наразі не враховують цей фактор, який до кінця року може мати катастрофічні наслідки для економіки. До зазначених проблем додається прискорення інфляції. Наприклад, зростання цін виробників промислової продукції у червні становило 39% рік до року. Через посилення цінового тиску НБУ погіршив прогноз інфляції в Україні на 2026 рік до 10% із 9,4% у квітневому прогнозі.
«Ключовим каналом інфляції є збільшення цін промислових виробників: +40% за рік (зокрема на енергоносії +80%). Інші вагомі фактори прискорення інфляції: девальвація гривні, підвищення акцизів на тютюн і пальне, зростання світових цін на енергоносії та олію, зростання тарифів на водопостачання», — зазначає Богдан Данилишин, голова Ради Національного банку України у 2016–2022 роках.
Зі свого боку, на валютний курс тисне величезний дефіцит зовнішньої торгівлі товарами, який за перше півріччя збільшився на 55% рік до року, до 28,3 мільярда доларів (приблизно 1,1037 мільярда гривень за курсом 39 грн/дол.), що створює значні передумови для девальваційних процесів.
«Фундаментальною причиною української інфляції є торговельний дефіцит (69 мільярдів доларів, або 32% ВВП), який доводиться покривати імпортом коштом зовнішньої допомоги. Ситуація ускладнюється підвищенням світових цін на критично важливі для української економіки енергоносії», — пояснює Богдан Данилишин.
Водночас, попри всі виклики, український бізнес п’ять місяців поспіль зберігає позитивні оцінки результатів своєї діяльності. У липні індекс очікувань ділової активності становив 50,1 порівняно з 50,4 у червні та 41,3 у січні поточного року. Нагадаємо, що значення індексу вище 50 означає оптимізм бізнесу, а нижче 50 – ринковий песимізм.
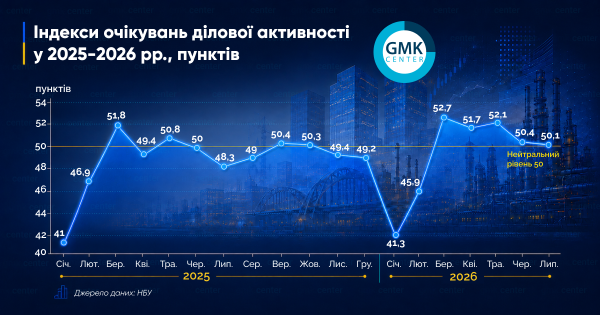
За даними НБУ, оптимістичним оцінкам респондентів у липні сприяли: достатній рівень міжнародної фінансової допомоги, жвавий споживчий попит, бюджетне фінансування на відновлення інфраструктури та будівництва доріг, стабільна ситуація в енергетиці тощо. Стримувальний вплив на економічну активність підприємств у липні мали: посилення інтенсивності обстрілів критично важливих об’єктів, ускладнення логістики, посилення курсових очікувань та дефіцит кадрів. Для порівняння, на «дні» ділових очікувань у січні 2026 року бізнес найбільше турбували дефіцит енергоресурсів, зростання витрат на альтернативні джерела живлення, проблеми з логістикою та ін.
Очікування на 2026 рік
Погіршення економічної ситуації на початку року призвело до корекції прогнозів зростання реального ВВП України у поточному році. Так, Кабмін знизив прогноз зростання економіки у 2026-му до 1,6% рік до року з 2,4% рік до року, на яких базувався держбюджет-2026 під час його затвердження наприкінці минулого року. Водночас МВФ у червні погіршив прогноз зростання реального ВВП України цьогоріч до 1–1,6% рік до року із лютневих 1,8–2,5% рік до року. Наприкінці липня НБУ покращив прогноз зростання реального ВВП у 2026-му до 1,8%, хоча у квітні оцінку було погіршено до 1,3%. З огляду на все, що відбувалося в українській економіці у липні, цей крок видається надто оптимістичним. Покращення прогнозу в НБУ пояснюють дією компенсувальних факторів та локалізацією виробництва зброї, що може додати до ВВП 1,4 відсоткових пункти. Проте, чинник оборонного виробництва став настільки значущим на тлі інших галузей, що компанія Dragon Capital прогнозує у поточному році падіння «цивільної» економіки приблизно на 1% (без урахування впливу ОПК на ВВП). Фактично, зараз виробництво продукції військового призначення – єдина галузь української економіки, яка демонструє стале зростання.
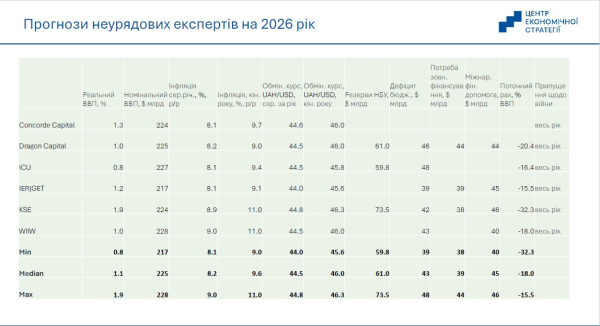
Медіанне очікування зростання реального ВВП неурядових аналітиків у поточному році становить 1,1% рік до року (у грудні 2025-го прогноз був на рівні 2,4% рік до року). Важливою ознакою є те, що більшість оцінок базується на припущенні про продовження війни у 2026 і 2027 роках. Водночас незалежні аналітики очікують обмеженого функціонування морського коридору в 2026 році через масовані російські удари, однак більшість припускає відновлення роботи чорноморських портів у 2027-му. Отже, наявні проблеми українського бізнесу найближчим часом нікуди не зникнуть. Ба більше – з настанням осінньо-зимового періоду можна очікувати на «традиційне» загострення проблем дефіциту електроенергії та зростання витрат на альтернативне енергозабезпечення. Це «базовий мінімум» проблем (на додачу до неможливості повноцінно експортувати продукцію), які можуть загостритися у короткостроковій перспективі через посилення ракетних обстрілів усіх видів інфраструктури. Загальний негативний вплив цих атак на ВВП України у 2026 році НБУ оцінює на рівні 0,9% ВВП, хоча він може бути більшим, з урахуванням значно вищої інтенсивності обстрілів та суттєво більших, ніж раніше, економічних і матеріальних втрат.
«За умови збереження інтенсивності ударів по інфраструктурі очікується, що частина українських виробників виводитиме виробництво за кордон. Аналогічний ризик існує і для логістики: під час ударів по логістичній інфраструктурі частину складських площ може бути перенесено до сусідніх країн (зокрема до Польщі та Угорщини). У сукупності це означає втрату виробничого й логістичного потенціалів і людського капіталу», — зазначає економічний експерт Данило Монін.
Подальша динаміка української економіки залежатиме від безпекової ситуації та характеру нових руйнувань, стабільності функціонування енергосистеми і системи логістики, а також від своєчасності міжнародної фінансової допомоги та геополітичного розвитку подій. Теги: ВВП України, економіка України, макроекономіка Читайте нас в соціальних мережах: Наш Телеграм-канал: t.me/gmkcenter Сторінка в Фейсбуці: fb.com/GMKCenterNews Підпишіться на наші новини
-
Порада від Business News:
Ця стаття надає глибокий аналіз поточного стану української економіки та переглянутих прогнозів ВВП на 2026 рік. Вона буде корисною для підприємців, інвесторів та всіх, хто стежить за макроекономічною ситуацією в Україні, допомагаючи краще зрозуміти потенційні ризики та виклики, а також оцінити вплив зовнішніх та внутрішніх факторів на економічне зростання.
За даними порталу: gmk.center
–>