Сталева галузь Єгипту: посилюємо безпеку зсередини

# Сталевий ринок Єгипту: Внутрішній захист як шлях до розвитку

Статті Глобальний ринок Металоспоживання Роздрукувати 1623 Липня 2026
Сталева галузь Єгипту: захист ізсередини
Читайте на русском
Read in English
Ігор Воронцов
Адміністративне втручання влади повністю змінило ситуацію у 2026 році
Внутрішній попит на готову сталеву продукцію в Єгипті переважно задовольняється завдяки місцевим виробничим потужностям. Будь-які спроби іноземних постачальників вийти на єгипетський ринок із продукцією, аналогічною до виробленої в країні, стикаються з вагомими тарифними перешкодами. Політика офіційного Каїра, спрямована на стимулювання локалізації виробництва, дозволяє єгипетським металургійним підприємствам впевнено планувати зростання обсягів продажів та підвищення їхньої прибутковості.
Огляд галузі
Найбільшим виробником сталі в Єгипті та в усьому регіоні MENA є компанія Ezz Steel, яка має прокатні потужності обсягом 7 млн тонн на рік. З цієї кількості 2,3 млн тонн припадає на гарячекатаний рулон (HRC), а решта 4,7 млн тонн — на сортовий прокат. За нею йдуть Suez Steel та Beshay Steel, кожна з яких має потужність 2,2 млн тонн, а також Egyptian Steel із показником 1,5 млн тонн. Останнє підприємство використовує для виробництва сталі металобрухт, тоді як усі інші компанії застосовують для виплавки сталі в електродугових печах (EAF) безпосередньо відновлене залізо (DRI), вироблене як з місцевої сировини, так і шляхом імпорту.
Окрім Ezz Steel, виробництвом плоского прокату в Єгипті займається переробне підприємство Kandil Steel, загальна потужність якого становить 800 тис. тонн на рік. Це включає 650 тис. тонн холоднокатаного рулону (CRC), 350 тис. тонн оцинкованого рулону (GI) та 150 тис. тонн рулону з полімерним покриттям (PPGI). Компанія також володіє власним центром сервісної різки рулонів (SSC) потужністю 200 тис. тонн на рік. Понад 50% її продукції призначене для експорту.
Основна спеціалізація місцевих виробників — це арматура та катанка. Beshay Steel також має можливості для випуску важкого фасонного прокату.
Окрім зазначених великих гравців, на ринку Єгипту функціонує чимало менших компаній-переробників. Сукупні прокатні потужності країни сягають близько 20 млн тонн. Середнє завантаження цих потужностей складає приблизно 50%. Незважаючи на це, офіційний Каїр схвалив будівництво нових металургійних заводів у промислових зонах Айн-Сохна та Східний Порт-Саїд із сумарною потужністю 3,8 млн тонн на рік.
Інвестиційна стратегія єгипетських компаній зосереджена на двох ключових цілях: підвищення енергоефективності та імпортозаміщення.
- Ezz Steel у період з 2021 по 2024 роки інвестувала незначні кошти, спрямовані виключно на підтримку операційної ефективності. Однак у 2025 році було затверджено інвестиційну програму обсягом 1,16 млрд доларів США (приблизно 46,4 млрд грн за поточним курсом), що передбачає розвиток прокатних потужностей.
Передусім, йдеться про модернізацію сортопрокатних станів, що дасть змогу переорієнтуватися зі стандартної сталевої арматури на виробництво SBQ (Special Bar Quality). Це продукція з значно вищою маржею порівняно зі стандартною арматурою, яка використовується в машинобудуванні, виробництві автокомпонентів та виготовленні високоміцного кріплення.
Також відбувається цифровізація систем управління енергоспоживанням та електродуговими печами (EAF). Це сприятиме зниженню питомих витрат електроенергії та викидів CO2. Без таких удосконалень компаніям буде складно реалізовувати продукцію на ринку Європейського Союзу, де діє механізм CBAM (Carbon Border Adjustment Mechanism), навіть при використанні екологічних технологій NG-DRI EAF.
Наступний етап інвестиційної програми передбачає розвиток фінішних потужностей, зокрема будівництво ліній оцинкування та нанесення полімерних покриттів. Вже у 2027 році Ezz Steel планує вийти на ринок з листом, призначеним для виробництва профнастилу та сендвіч-панелей.
- Suez Steel протягом 2021–2025 років здійснила глибоку модернізацію DRI-модуля потужністю 1,95 млн тонн. В результаті питомі витрати природного газу знизилися з 2,4 до 2,2 Гкал, що наразі є найкращим показником у світі. Споживання електроенергії зменшилося на 15% порівняно із середньосвітовим рівнем, склавши 93 кВт·год.
Додатково, завдяки впровадженню технології гарячого завантаження DRI в EAF, вдалося досягти зниження енергоємності сталеплавильного виробництва на 15–20%. Також було побудовано фабрику з виробництва окатишів.
- Egyptian Steel у період з 2021 по 2024 роки впровадила систему безперервного конвеєрного завантаження попередньо нагрітого брухту в електродугові печі (ЕДП) та технологію Endless Welding Rolling, що передбачає пряму прокатку без повторного нагріву заготовки. Ці заходи призвели до зменшення енергоспоживання при виробництві арматури на 15–20%.
На 2026–2027 роки компанія затвердила інвестиційну програму обсягом 42,3 млн доларів США (приблизно 1,69 млрд грн). Ключовим проєктом є будівництво власної фабрики з виробництва вапняку.
- Beshay Steel з 2021 по 2025 роки запустила DRI-модуль потужністю 2 млн тонн, застосувавши там технологію 2G-HOTLINK. Ця технологія дозволяє подавати DRI безпосередньо в ЕДП за температури 650°C (для порівняння, у Suez Steel цей показник становить 600°C, а середньосвітовий — 400–550°C). Це дозволило зекономити 100 кВт·год на 1 тонну сталі. Компанія також побудувала стан для випуску важкого фасонного прокату потужністю 500 тис. тонн на рік.
Роль держави
Офіційний Каїр проводить одну з найбільш активних політик захисту власного сталевого ринку. У квітні 2026 року завершився масштабний цикл торговельних розслідувань, за результатами якого майже весь імпорт сталі, включно з напівфабрикатами, підпав під торговельні обмеження. Єгипетські захисні заходи включають:
– Ввезення заготовки обкладається митом у розмірі 13%, але не менше ніж 65 доларів США за тонну (приблизно 2600 грн/т). Передбачено річну тарифну квоту у 176,7 тис. тонн. Це поступка уряду дрібним переробникам, які залежать від імпортних напівфабрикатів.
– Ввезення гарячекатаного рулону (HRC) оподатковується митом у 13,6%, але не менше ніж 75,25 доларів США за тонну (приблизно 3010 грн/т). Ці обмеження поширюються на понад 20 товарних позицій.
– Ввезення холоднокатаного рулону (CRC) підпадає під мито 13,7%, оцинкованого рулону (HDG) — 14%, але не менше ніж 95,2 доларів США за тонну (приблизно 3808 грн/т), а попередньо пофарбованого рулону (PPGI) — 14,5%, але не менше ніж 105,18 доларів США за тонну (приблизно 4207 грн/т).
Зазначені ставки мит діятимуть до 13 вересня 2026 року, після чого передбачено їх поступове зниження в середньому на 0,5–1% щорічно протягом двох років. Термін дії захисних заходів — до середини вересня 2028 року.
Щодо арматури та катанки, додатково встановлено антидемпінгові мита. Вони застосовуються до виробників з Китаю (29%), Туреччини (7–22% залежно від компанії) та України (17–27%). Ці заходи були продовжені у 2023 році ще на чотири роки і діятимуть щонайменше до середини 2027 року.
Наступний механізм — правило «Купуй єгипетське». Для державних компаній, залучених до реалізації масштабних будівельних проєктів у Суецькій економічній зоні та нових містах, діє сувора директива: надавати пріоритет використанню вітчизняної сталевої продукції. Імпорт дозволяється лише у випадках, коли необхідний сортамент не виробляється в Єгипті.
Закон № 5 від 2015 року («Про преференції єгипетських товарів у державних контрактах») надає національним товарам перевагу у 15% на тендерах. Імпорт арматури або іншого прокату може бути обраний лише якщо місцевий виробник пропонує ціну щонайменше на 15% вищу. Якщо ж його пропозиція дорожча за іноземну лише на 14%, замовник зобов’язаний укласти контракт з єгипетським постачальником.
Закон про державні закупівлі № 182 від 2018 року визначає продукт як «єгипетський», якщо частка доданої вартості, створеної в країні, становить не менш як 40%. На металургійних заводах повного циклу цей показник перевищує 60–70%, тому їм надається абсолютний пріоритет.
Цим же законом закупівлі для великих інфраструктурних проєктів передано від цивільних міністерств транспорту та житлового будівництва під управління Міністерства оборони та Інженерного корпусу збройних сил Єгипту. Це надає військовим посадовцям можливість вручну відхиляти будь-які закордонні пропозиції на постачання сталі «з міркувань національної безпеки».
У рамках оновленої Економічної стратегії уряд Єгипту встановив нові цільові показники локалізації — до 60–80% місцевої складової до 2030 року. Це означає, що виробники побутової техніки або автозапчастин будуть змушені закуповувати лист у Ezz Steel та Kandil Steel, а не імпортувати його.
Ще одним важливим інструментом підтримки галузі є прямі експортні субсидії в межах програми Export Burden Rebate Program. На поточний фінансовий рік (до 1 липня 2027 року) обсяг виплат затверджено на рівні 920 млн доларів США (приблизно 36,8 млрд грн). Відповідно до програми, єгипетські металургійні підприємства отримують грошові виплати (cash-back) за експортовану сталь. Розмір виплат розраховується за формулою, що враховує ступінь локальної доданої вартості та показники енергоефективності.
У 2026 році уряд Єгипту, реагуючи на вимоги МВФ, провів масштабне підвищення тарифів на електроенергію та природний газ для промисловості на 20–91% залежно від категорії споживачів. Для металургів кінцева вартість електроенергії сягнула 40,3–50,35 доларів США за МВт·год. (приблизно 1612–2014 грн/МВт·год.), а природного газу — 277,5–279 доларів США за 1000 м3 (приблизно 11100–11180 грн/1000 м3).
Щоб пом’якшити вплив цих змін на галузь, енергорегулятор EgyptERA дозволив металургійним компаніям укладати прямі довгострокові угоди на закупівлю електроенергії (PPA) з приватними сонячними та вітровими електростанціями, оминаючи єдиного державного постачальника EETC. Це дозволило знизити ціну електроенергії до 25–30 доларів США за МВт·год. (приблизно 1000–1200 грн/МВт·год.).
Профіль ринку
Єгипетський експорт сталі у грошовому вираженні досяг свого локального піку у 2024 році. Фізичні обсяги закордонних поставок у 2024 році зменшилися до 2,1 млн тонн порівняно з 2,25 млн тонн у 2023 році. Приріст у грошовому еквіваленті був досягнутий завдяки стратегії Ezz Steel, яка почала експортувати більше гарячекатаного рулону (HRC) і менше арматури.
Згодом експорт повернувся до доковідних значень на тлі запровадження нових регуляторних бар’єрів та жорсткого демпінгу з боку Китаю на європейському ринку. Зменшенню експорту також сприяло запровадження захисного мита на катанку в Туреччині. Крім того, у 2025 році в Туреччині розпочато антидемпінгове розслідування щодо сталевих труб з Єгипту. Ці фактори змусили єгипетських виробників обмежити свої поставки.
Незважаючи на це, у 2025 році Туреччина стала головним ринком збуту для єгипетської сталі, куди було експортовано продукції на 290 млн доларів США (приблизно 11,6 млрд грн). Наступними за обсягами були Бразилія — 161 млн доларів (приблизно 6,44 млрд грн), Ліван — 133 млн доларів (приблизно 5,32 млрд грн), Саудівська Аравія — 113 млн доларів (приблизно 4,52 млрд грн), Судан — 84 млн доларів (приблизно 3,36 млрд грн) та США — 80 млн доларів (приблизно 3,2 млрд грн).
До Бразилії переважно відвантажувалася катанка. Цей напрямок став новим для єгипетських постачальників після посилення торговельних умов у Європейському Союзі. Раніше на європейський ринок припадало 60–70% усього експорту єгипетської сталі.
Попри внутрішній дефіцит напівфабрикатів, єгипетські виробники у 2025 році відправили за кордон заготовку на суму 150 млн доларів США (приблизно 6 млрд грн), здебільшого до Туреччини. Однак понад 90% загального експорту сталевої продукції склав готовий прокат.
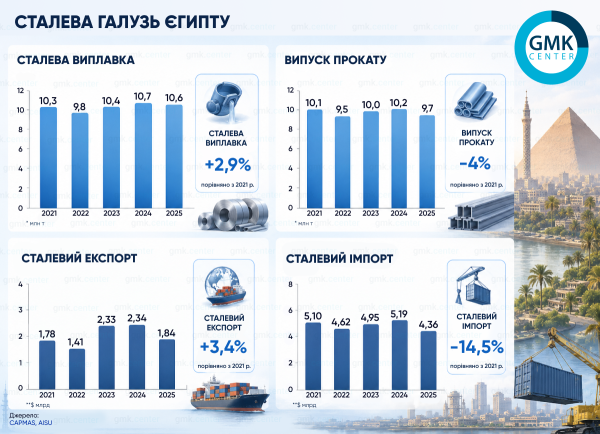
Імпорт сталі у 2022 році скоротився у фізичних обсягах через девальвацію єгипетського фунта, що також позначилося на вартості імпорту. У 2023–2024 роках спостерігалося відновлення, зумовлене адаптацією ринку. Однак у 2025 році відбулося нове зниження внаслідок ще сильнішої хвилі девальвації національної валюти.
За останні п’ять років у структурі імпорту відбулися суттєві зміни. У 2021 році частка готового прокату становила 95%, тоді як у 2025 році вона знизилася до 55%. Водночас частка напівфабрикатів зросла з 5% до 45%.
Імпорт готового прокату у 2021 році перевищив 2,5 млн тонн на тлі будівельного буму, з яким місцеві виробники не могли впоратися. Імпорт заготовки перебував на технологічному мінімумі — лише 127,7 тис. тонн. За останні роки Єгипет досягнув майже повної самозабезпеченості в довгому прокаті (100% за арматурою) як завдяки введенню нових потужностей, так і завдяки скороченню обсягів будівництва. Водночас зросла залежність від імпорту напівфабрикатів.
У 2025 році на довгий прокат припало 12% від загального обсягу імпортованої готової сталі, що становить 200 тис. тонн. Це специфічні види продукції, такі як великі швелери та двотаврові балки, які в Єгипті не виробляються. Решта імпортованого прокату — це плоский прокат.
За підсумками першого півріччя 2026 року, єгипетський експорт сталі знизився приблизно на 30–35% у річному вимірі, склавши 600–650 млн доларів США (приблизно 24–26 млрд грн). Основною причиною такого спаду став жорсткий ціновий тиск з боку Китаю та Туреччини на ключових ринках збуту, який посилився навесні 2026 року.
Імпорт сталі (включно з напівфабрикатами) впав приблизно на 10–15% через застосування захисних мит (Safeguards), досягнувши 1,85–1,9 млрд доларів США (приблизно 74–76 млрд грн). Ринок штучно «звужують» для підтримки інтегрованих місцевих виробників.
Статистичні дані свідчать, що Єгипет всього за один рік перейшов від вільної торгівлі сталлю до впровадження тотального протекціонізму на внутрішньому ринку.
Теги: довгий прокат, металоспоживання, плоский прокат, попит на сталь Читайте нас в соціальних мережах: Наш Телеграм-канал:t.me/gmkcenterСторінка в Фейсбуці:fb.com/GMKCenterNews Підпишіться на наші новини
- – ### Порада від Business News: Ця інформація буде корисною для вітчизняних компаній, які працюють у металургійній галузі, а також для тих, хто планує виходити на зовнішні ринки або вже веде там бізнес. Аналіз державної політики Єгипту щодо захисту власного виробника, його інвестиційних стратегій та механізмів підтримки надає цінне розуміння динаміки одного з ключових регіональних ринків. Це дозволяє краще оцінювати потенційні можливості та ризики, планувати стратегію диверсифікації експорту та адаптуватися до змін у глобальному торговому середовищі.
За даними порталу: gmk.center
–>