Катарський сталевий ринок: як змінюються пріоритети та що чекає галузь

Сталевий ринок Катару: Сфокусованість на газових мегапроєктах та місцевому виробництві
Статті
Глобальний ринок
Металоспоживання
Роздрукувати
9502
2 Листопада 2026
Сталевий ринок Катару: зміщення акцентів
Read in English
Читайте на русском
Ігор Воронцов
Прогнозоване зростання споживання сталі в Катарі до 2,75 млн тонн
До 2022 року основним стимулом для реалізації сталевої продукції в Катарі було масштабне інфраструктурне будівництво, пов’язане з підготовкою до Чемпіонату світу з футболу. Після завершення турніру спостерігалося зниження попиту на метал. Однак, завдяки запуску гігантських газових проєктів, ринок демонструє ознаки відновлення та зростання.
Галузевий огляд
Ринкова ємність Катару щодо прокату металу становить приблизно 1,5–1,8 мільйона тонн на рік. У грошовому еквіваленті це приблизно $1,2–1,6 мільярда, причому ціни на сталь відіграють ключову роль у цій оцінці. Сегмент довгого прокату, зокрема арматура та балки, залишається основою попиту, що зумовлено триваючими масштабними інфраструктурними проєктами.
З урахуванням готових металоконструкцій (МК), загальна місткість ринку сталевої продукції сягає 2,5–2,7 мільйона тонн на рік, що еквівалентно $2,5–3,0 мільярдам. Додатково, близько 0,9–1,0 мільйона тонн сталі імпортується спеціально для реалізації масштабного газового проєкту North Field Expansion.
Видобуток газу потребує значних обсягів товстолистового прокату, труб OCTG, труб великого діаметра (LSAW), а також важких металоконструкцій для СПГ-терміналів, резервуарів та трубопроводів.
Більш ніж 70% споживання сталі в Катарі зумовлене державними програмами. Основними замовниками виступають Державне управління громадських робіт Катару (Ashghal), Міністерство транспорту та національна енергетична компанія QatarEnergy.
Однією з визначальних рис катарського сталевого ринку є стабільність обмінного курсу. Центральний банк забезпечує фіксований курс 3,64 катарських ріалів до долара США, що усуває валютні ризики для довгострокових контрактів.
Потреби будівельного сектору в арматурі переважно покриваються місцевим виробником — державною компанією Qatar Steel. Водночас, попит на плоский прокат у нафтогазовому секторі майже повністю задовольняється за рахунок імпорту.
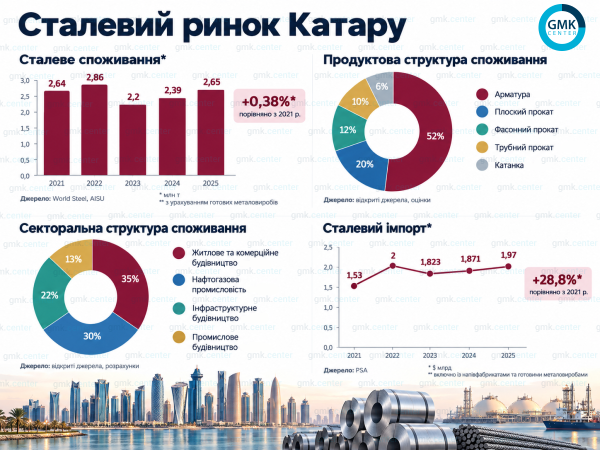
Імпорт сталевої продукції до Катару, в грошовому вираженні, на понад 75% складається з позицій групи ТН ЗЕД 73. Катар активно закуповує за кордоном продукцію з високою доданою вартістю: безшовні та зварні труби великого діаметра, резервуари та складні металоконструкції для газового проєкту North Field.
Китай посідає перше місце серед постачальників, з річним обсягом поставок $680–720 мільйонів. Асортимент включає металоконструкції, важкі зварні труби великого діаметра (LSAW/SSAW), а також гарячекатаний (HRC) та гарячеоцинкований (HDG) прокат для місцевого виробництва профільних труб.
Японія займає друге місце з $290–320 мільйонами. Звідти надходять труби OCTG та товстий лист із кріогенної сталі для СПГ. Індія замикає трійку лідерів з $240–260 мільйонами, постачаючи HRC, сталеві труби та кріпильні елементи. Південнокорейські виробники відвантажують до Катару продукцію, подібну до японської, загальним річним обсягом $190–210 мільйонів.
Імпорт сталі з ОАЕ оцінюється в $160–180 мільйонів. Основу поставок складають профільні труби, HDG та будівельний фасонний прокат місцевого виробництва. Частка чистого регіонального реекспорту з ОАЕ знижується через посилення митного контролю в Катарі.
Європейські виробники з Німеччини та Італії посідають 6–7 місця з обсягом близько $110–140 мільйонів кожен. Вони постачають трубні фітинги та трубопровідну арматуру для газопроводів високого тиску, а також прецизійні деталі зі спеціальних сталей.
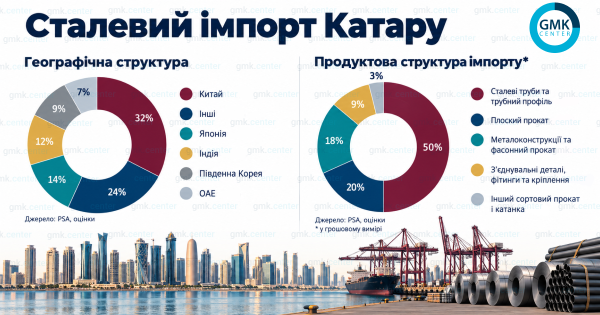
Географічна структура імпорту чітко розділена за типами продукції. Китай та Індія є основними постачальниками стандартних видів прокату, тоді як Японія та Південна Корея утримують лідерство в преміум-сегменті.
Попит на плоский прокат
Видобуток газу в Катарі в період з 2021 по 2025 рік перебував на стабільному рівні, що було спричинено мораторієм на нові великі проєкти на родовищі North Field. Це найбільше у світі родовище газу, розташоване в Перській затоці, яке містить приблизно 10% світових запасів.
Мораторій, запроваджений урядом Катару, діяв з 2005 по 2017 рік. Після цього QatarEnergy знадобився час для додаткової розвідки, буріння оцінних свердловин, проведення 3D-сейсмічних досліджень та розробки проєкту FEED.
Практична реалізація першої черги проєкту North Field East (NFE) розпочалася у 2022 році. В рамках робіт на наземному переробному комплексі в Рас-Лаффані завершується будівництво чотирьох нових потужних ліній зі зрідження природного газу (СПГ), кожна з яких розрахована на близько 8 мільйонів тонн СПГ на рік. Одночасно проводилися роботи з монтажу гігантських морських бурових платформ та прокладання підводних газопроводів загальною довжиною 500 км.
Ці роботи вимагали величезних обсягів плоского прокату та готових металоконструкцій. Загальна металомісткість проєкту NFE (як наземної, так і морської частини, без урахування допоміжного флоту та танкерів) оцінюється в 310–360 тисяч тонн. Попит на сталь почав зростати, долаючи спад, що спостерігався після завершення будівництва об’єктів до ЧС-2022.
Попит на довгий прокат
Після завершення Чемпіонату світу з футболу 2022 року будівельна галузь Катару зазнала значних змін. Частка інфраструктурних проєктів зменшилася, а лідерство за обсягами робіт перейшло до енергетичного сектору. Проєкт NFE став основним джерелом попиту не лише на плоский, але й на довгий прокат у 2023–2025 роках, зокрема на важкий фасонний прокат, сталеві балки та складні конструкційні профілі.
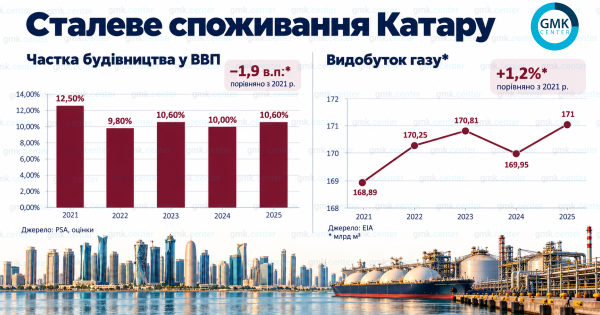
Житлове будівництво в Катарі не відіграє такої значної ролі для продажів сталі, як в ОАЕ. Катар, завдяки експорту СПГ, входить до числа найбагатших країн світу, тому державі не потрібні зовнішні інвестиції для підтримки бюджету та економічного зростання.
Тривалий час іноземцям дозволялося купувати нерухомість лише в престижних районах Дохи, таких як Pearl і West Bay Lagoon. Наразі перелік таких районів розширено до дев’яти, включаючи Lusail City. Також дозволена оренда в ще 16 районах. Однак процес отримання посвідки на проживання при купівлі нерухомості залишається надмірно бюрократичним і обмежує приплив інвестицій у житловий сектор.
На відміну від ОАЕ, житлове будівництво в Катарі переважно малоповерхове, що зумовлює менші витрати сталі. На типову катарську віллу площею 500–800 м² припадає 40–70 тонн арматури. Головним стимулом є державна програма Land Plot Development for Qatari Citizens.
У Катарі держава не будує житло для громадян “під ключ”, як це відбувається у Саудівській Аравії. Натомість, громадянам безкоштовно виділяють земельну ділянку під індивідуальне будівництво вілли. Державне управління громадських робіт (Ashghal) через підрядників забезпечує інфраструктуру: дороги, водопровід, каналізацію, освітлення, озеленення та підключення до електромереж і телекомунікацій.
Після цього громадянин отримує пільговий кредит від державного Qatar Development Bank під 1% на будівництво самої вілли (до $330 тис.). Також є можливість отримати додаткове фінансування до $1,37 мільйона від комерційних банків на пільгових умовах. Отримавши фінансування, громадянин розпочинає будівництво, самостійно або залучаючи будівельну компанію.
Щорічно Ashghal готує та передає 4–7 тисяч ділянок з інженерною інфраструктурою. У липні 2024 року відомство повідомило про активну фазу реалізації 33 проєктів, що забезпечують інфраструктурою 30 тисяч ділянок. Ця програма є одним із найстабільніших і найпередбачуваніших драйверів сталевого ринку Катару, генеруючи попит на 200–350 тисяч тонн арматури щорічно.
Інфраструктурне будівництво в Катарі характеризується відсутністю мегапроєктів. Наразі Ashghal зосереджується на програмі розвитку внутрішньої інфраструктури житлових кварталів, що становить основну частину фінансових витрат. Програма передбачає комплексну модернізацію наявної інфраструктури. Крім того, реалізуються:
- Програма будівництва державних шкіл. Після введення в експлуатацію перших об’єктів, пакет II, що охоплює 14 сучасних шкільних комплексів по всій країні, перебуває на фінальній стадії (готовність понад 80%). Реалізація відбувається спільно з приватними інвесторами.
- Розвиток промислової зони Дохи. Це включає заміну дорожнього покриття для великовантажного транспорту, будівництво потужних дренажних мереж, енергопідстанцій та масивних естакад.
- Стратегічна система водовідведення Дохи. Передбачає прокладання підземних тунелів великого діаметра в північній і південній частинах столиці, а також будівництво великих насосних станцій і очисних споруд.
Перспективи сталевого попиту
У травні 2025 року Ashghal офіційно запустило новий план на 2025–2029 роки із сукупним бюджетом близько $22,2 мільярда. На 2027 рік, окрім продовження будівництва шкіл та системи водовідведення Дохи, особливу зацікавленість становить перезапуск проєкту Sharq Crossing. Це один із найамбітніших та технічно найскладніших інфраструктурних мегапроєктів в історії Катару.
Транспортна система загальною довжиною 12 км з’єднає міжнародний аеропорт Hamad, фінансовий центр West Bay та нове місто Lusail. Проєкт передбачає три футуристичні мости довжиною від 600 до 1310 метрів. Один із мостів матиме дворівневу структуру з прогулянковою зоною та парком. Мости будуть з’єднані підводними тунелями в бухті Дохи, загальна довжина яких становить 8 км.
Поточна вартість проєкту коливається від $2 мільярдів (початкові фази перезапуску під управлінням Ashghal) до $12 мільярдів за повну реалізацію всієї транспортної системи, згідно з даними Міністерства фінансів Катару. Орієнтовна металомісткість проєкту становить 350–470 тисяч тонн, виходячи зі співставлення з мостом Шейха Заїда в Абу-Дабі.
У 2026 році за проєктом активізувалися інженерно-підготовчі роботи, що створює основу для початку монтажу перших сталевих конструкцій у 2027–2028 роках.
У 2026 році NFE мав перейти до стадії промислової експлуатації та збільшити потужність виробництва СПГ до 110 мільйонів тонн на рік. Війна в Перській затоці внесла корективи в ці плани. Комерційний запуск першої лінії NFE офіційно перенесено на першу половину 2027 року.
QatarEnergy не відмовляється від планів щодо наступного етапу — North Field South (NFS). Це будівництво ще двох мегаліній з виробництва СПГ, кожна потужністю 8 мільйонів тонн на рік. Крім того, планується монтаж нових морських бурових платформ та прокладання підводних трубопроводів загальною довжиною 250 км. Загальний металофонд морської частини NFS становитиме 155–175 тисяч тонн сталі.
У разі поліпшення ситуації в Перській затоці, роботи за проєктом NFS можуть розпочатися у 2027 році з перспективою запуску у 2028–2029 роках. Однак, станом на жовтень 2026 року, QatarEnergy офіційно оголосила про тимчасове заморожування проєкту NFS на тлі затяжного військового конфлікту. Будівельні роботи відкладено до повної стабілізації в регіоні, що зміщує запуск об’єкта за межі початкового горизонту.
З огляду на ці обставини, споживання сталі в Катарі, з урахуванням готових металоконструкцій, за підсумками 2026 року може зрости на 3,8%, до 2,75 мільйона тонн, а у 2027 році — до 2,82 мільйона тонн (за умови розморожування проєкту NFS).
Іранські ракети в березні 2026 року пошкодили газовий комплекс у Рас-Лаффані, а блокада Ормузької протоки призвела до тимчасового зниження газового експорту. Проте, значні суверенні фонди Катару забезпечують країні величезний запас фінансової міцності.
Це дозволяє державі підтримувати фінансування ключових інфраструктурних планів Ashghal, хоча непрофільні будівельні проєкти та другорядні житлові програми можуть бути частково оптимізовані на користь відновлення енергетичного сектору.
Галузеве резюме
Первинне виробництво сталі в Катарі майже повністю контролюється державною корпорацією Qatar Steel. Хоча абсолютна монополія відсутня, оскільки в країні діє один міні-завод повного циклу, більшість приватних компаній зосереджені у переробному сегменті — виробництві арматурних виробів, сіток та металоконструкцій.
Металургійний завод Qatar Steel, єдиний інтегрований виробник у країні, розташований у місті Месаїд. Його плавильні потужності становлять 2,57–2,9 мільйона тонн на рік, а прокатні — 1,5 мільйона тонн. Спеціалізація заводу — арматура та катанка. Виробництво здійснюється за екологічною схемою NG-DRI-EAF.
Поруч з основним заводом у Месаїді знаходиться Qatar Metals Coating Co. W.L.L. (Q-Coat). Це спільне підприємство Qatar Steel та холдингу QIMC потужністю 100 тисяч тонн на рік. На підприємстві встановлені лінії для нанесення FBE-покриття на арматуру.
Завод Seashore Steel W.L.L., розташований у новій промисловій зоні Дохи, має власні електродугові печі (EAF) для виплавки сталевої заготовки з металобрухту. Річна потужність становить 100–160 тисяч тонн. Підприємство випускає будівельну арматуру.
До числа найбільших металосервісних центрів належать:
- Teyseer Rebar Contractors (TRC) у старій промисловій зоні Дохи. Річна потужність — 120–140 тисяч тонн. Займається виготовленням арматурних каркасів.
- Al Attiya Steel у новій промисловій зоні Дохи. Річна потужність — 50–80 тисяч тонн. Спеціалізується на виробництві зварних сіток.
Обидва підприємства закуповують арматуру та катанку у Qatar Steel.
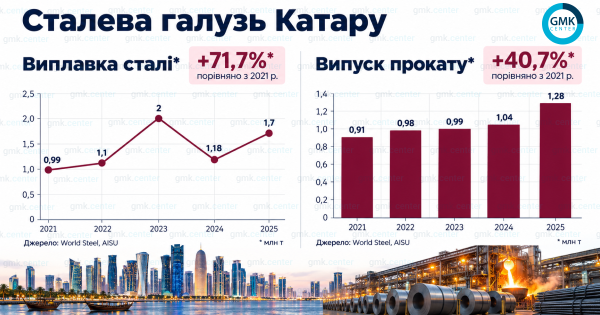
Період 2020–2021 років став найбільш кризовим з точки зору завантаження потужностей. Тоді виплавку оптимізували, залишивши в роботі лише найбільш енергоефективні EAF-3 та EAF-5. Відновлення у 2022 році пов’язане з перезапуском виробничого модуля DRI-2.
Показники 2023 року покращилися завдяки відновленню постачань арматури до Бахрейну та партнерству з Bahrain Steel. Зниження у 2024 році спричинене масштабною ремонтною кампанією, а різке зростання у 2025 році — розконсервацією модуля DRI-1 та EAF-4 для потреб великих проєктів Ashghal, QatarEnergy та зовнішніх ринків.
Інвестиційна активність Qatar Steel
У 2023–2024 роках Qatar Steel провела масштабну реконструкцію станів RM1 та RM2. Були замінені системи проводки, встановлено сучасні роликові вхідні та вихідні касети з прецизійними підшипниками.
Змонтовано нові високошвидкісні блоки чистової прокатки та оновлену систему автоматичного контролю допусків за діаметром. Це дозволило підвищити якість поверхні арматури та стабільність її геометрії. Інвестиції в модернізацію склали $27,5 мільйона.
На лінії Thermex встановлено сканери контрольованого охолодження. Вони дають змогу гнучко задавати межу плинності без мікролегування під час випуску арматури підвищеної міцності, що забезпечує економію легувальних добавок.
У сталеплавильному комплексі на EAF 3, EAF 4 та EAF 5 модернізовано склепіння та стінові панелі печей. Встановлено енергоефективні водоохолоджувані елементи, що зменшило простої на футерування та проплавлення. Оновлено стінові інжектори для прискорення спінювання шлаку, що значно знизило питомі витрати електроенергії та електродів під час виплавки.
Машини безперервного лиття заготовок (МБЛЗ) були оснащені високоточними гідравлічними осциляторами кристалізаторів та автоматичними системами відстеження внутрішніх дефектів заготовки, що унеможливлює появу тріщин під час подальшої прокатки.
Роль держави
Захист державного виробника Qatar Steel від конкуренції з дешевим імпортом здійснюється шляхом тарифних та нетарифних заходів.
У Катарі, крім загального для країн GCC імпортного мита у 5%, застосовується додатковий тариф у 5% на арматуру та катанку — основну продукцію Qatar Steel.
Згідно з даними Митного департаменту Катару, максимальна ставка мита на імпорт сталі може сягати 20%. Для дефіцитних позицій, труб специфічного діаметра та листа, ставка залишається 5%, але може знижуватися до 0% за індивідуальними спеціальними дозволами для державних інфраструктурних проєктів.
На відміну від Саудівської Аравії чи ОАЕ, які активно застосовують антидемпінгові заходи проти турецького та китайського сортового прокату, Катар наразі не має окремого пакету постійних антидемпінгових мит. Роль прямого бар’єру виконує система сертифікації.
Імпортна арматура не може потрапити на будівельний об’єкт у Катарі без попередньої сертифікації QGOS, уповноваженого органу зі стандартизації. Кожна партія зарубіжного прокату підлягає тривалим лабораторним випробуванням із зупинкою на кордоні. Це затягує логістику для трейдерів, роблячи імпорт економічно невигідним.
Законодавча вимога локалізації закупівель поширюється на всі великі інфраструктурні та енергетичні проєкти, а також об’єкти Ashghal. Відповідно до базового закону № 6/1987 та його оновлених редакцій, підрядники зобов’язані надавати пріоритет катарським будівельним матеріалам.
Якщо підрядник закуповує імпортний аналог за наявності вітчизняного товару, що відповідає стандартам, це кваліфікується як “істотне порушення контракту”. На компанію накладається штраф у розмірі 20% від вартості закупленої партії.
Замовник має право розірвати контракт або примусово зобов’язати підрядника вивезти імпортний матеріал з будівельного майданчика власним коштом. Тому, якщо у Qatar Steel є вільні потужності, підрядник не купуватиме китайську чи індійську арматуру, навіть якщо вона дешевша на $30–40 за тонну.
Висновки
Катарський сталевий ринок функціонує за жорсткою моделлю державного регулювання, де внутрішній будівельний сектор надійно захищений від дешевого імпорту. Навіть в умовах війни в Перській затоці, колосальні резерви суверенних фондів Катару гарантують безперервне фінансування ключових будівельних проєктів.
Завантаження потужностей національного виробника безпосередньо залежить від адміністративного захисту. В результаті, суверенні інвестиції Катару в інфраструктуру конвертуються не в прибуток зарубіжних постачальників, а в довгострокову стабільність роботи та модернізацію власних сталеплавильних потужностей.
Теги: довгий прокат, металоспоживання, плоский прокат, попит на сталь Читайте нас в соціальних мережах: Наш Телеграм-канал:t.me/gmkcenter Сторінка в Фейсбуці:fb.com/GMKCenterNews Підпишіться на наші новини
Δ
Порада від Business News:
Ця аналітична стаття надає глибоке розуміння динаміки сталевого ринку Катару, що є цінною інформацією для учасників ринку, інвесторів та аналітиків, які працюють у сфері металургії та будівництва. Особливу увагу варто звернути на державну політику захисту місцевого виробника та вплив великих інфраструктурних проєктів на попит.
Подробиці можна знайти на сайті: gmk.center