Світові ринки сталі: експерти прогнозують зростання цін на арматуру

Ринки арматури: прогнозують зростання цін, але настрої неоднозначні
Дата публікації: 17 Вересня 2026
Перегляди: 376
Джерело зображення: shutterstock.com
Опис: Арматура
Зміст статті:
Серпневі тенденції на ринку арматури були неоднозначними, залежно від динаміки попиту
Підсумки серпня на ключових світових ринках арматури показали різноспрямовані цінові зміни. Початок місяця характеризувався зниженням активності практично на всіх торговельних майданчиках. Однак у Туреччині котирування сталевих прутів підтримувала обмежена пропозиція певних специфікацій, а в Китаї – зростання витрат виробників і вичікувальні настрої щодо осіннього попиту. На початку вересня спостерігалося подальше зростання турецьких цін, європейські виробники прагнули збільшити ціни на €20–40/т, тоді як у США ринок стримувався за рахунок доступності імпортної продукції.
Туреччина
У серпні внутрішні ціни на турецьку арматуру спочатку демонстрували спадну динаміку через низьку торговельну активність. Однак з середини місяця спостерігалося відновлення зростання, зумовлене скороченням обсягів виробництва та дефіцитом окремих видів продукції. Протягом місяця ціни зросли з $577/т FOB до $590/т FOB та з $585/т до $602,5/т ex-works (без урахування ПДВ) на внутрішньому ринку. Наприкінці серпня спостерігалося певне сповільнення закупівельної активності, оскільки покупці чинили опір подальшому підвищенню котирувань, обережно поповнюючи свої складські запаси.
На початку вересня турецькі виробники продовжували підвищувати ціни пропозиції, незважаючи на помірну ринкову активність. Стабільний попит підтримувався пожвавленням у будівельному секторі та, як і в попередньому місяці, обмеженою пропозицією певних специфікацій. Водночас експортний ринок залишався млявим через слабкий зовнішній попит.
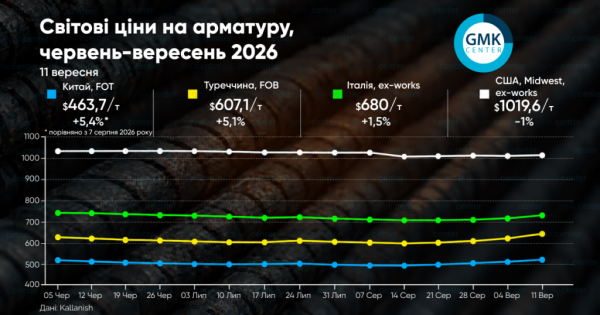
Станом на середину вересня ціни на арматуру в Туреччині продовжують зростати. Імпортний брухт подорожчав меншою мірою, що дозволило металургійним підприємствам збільшити свою маржу. Поточне зростання цін на турецькому ринку зумовлене обмеженнями виробництва, підвищенням вартості брухту та перебоями в постачанні заготовки з Чорноморського регіону. Експорт, попри пожвавлення внутрішнього ринку, залишається незначним. Станом на 11 вересня ціна становить $615/т FOB, що на 6,5% вище, ніж 7 серпня.
Європа
У серпні європейський ринок довгого прокату перебував у стані низької активності через сезонні відпустки, слабкий попит та обмежену торговельну діяльність. Наприкінці місяця покупці почали активізуватися, але відновлення попиту відбувалося повільно. У серпні ціна на арматуру в Італії становила €670/т ex-works, а в Північній Європі – в середньому €677,5/т ex-works. Станом на 11 вересня ці рівні змінилися до €680/т та €665,5/т відповідно.
На початку вересня ринок поступово пожвавився. Виробники в Італії та Німеччині висловили намір підвищити ціни приблизно на €20–40/т. Італійський ринок відчуває тиск через зростання витрат, вартості напівфабрикатів та глобальних цін на прокат. На початку місяця деякі місцеві виробники навіть призупиняли продажі на тлі нещодавнього підвищення цін компанією ArcelorMittal на арматуру та інший довгий прокат на €25/т, зумовленого зростанням витрат на енергоносії та логістику. Це вже друге підвищення від цієї компанії (після липневого на €20/т), що загалом збільшило вартість її продукції на €45/т.
Попит у Німеччині на початку осені підтримується інфраструктурними та оборонними проєктами, тоді як сектор житлового будівництва залишається слабким. Місцеві виробники довгого прокату також прагнуть підвищити ціни через зростання операційних витрат.
США
У серпні ціни на арматуру в Сполучених Штатах переважно зберігали стабільність завдяки дисципліні з боку виробників, які уникали загальних знижень, лише зрідка надаючи поступки для великих обсягів. Слабкий попит з боку будівельного сектору компенсувався активністю в енергетиці, інфраструктурних проєктах та центрах обробки даних. Однак потенціал зростання цін на довгий прокат обмежувався очікуваннями щодо введення в експлуатацію нових прокатних потужностей у країні, зниженням вартості брухту та надходженням імпортної продукції.
Регіональні умови в серпні суттєво відрізнялися як за рівнем попиту та доступністю арматури, так і за обсягом портфеля замовлень виробників та їхньою готовністю до переговорів з покупцями. Середня ціна на арматуру в серпні становила $1022,3/т US Midwest Ex-Works.
На початку вересня тенденція розподілу попиту за секторами залишається схожою на серпневу. Доступність імпортної продукції стримує зростання внутрішніх цін. Пропозиції закордонних постачальників залишаються конкурентоспроможними, навіть з урахуванням логістичних витрат та митних платежів.
Китай
У серпні китайський ринок арматури пережив значне падіння, після чого розпочалося поступове відновлення. На початку місяця ціни досягли мінімальних значень за останній рік на тлі слабкого сезонного попиту, зростання запасів, скорочення виробництва сталі та зниження вартості сировини.
З середини серпня ринок почав зміцнюватися завдяки зростанню цін на коксівне вугілля та кокс, поліпшенню макроекономічних прогнозів та очікуванням сезонного відновлення попиту восени. Водночас слабкий кінцевий попит обмежував масштаби цього зростання. Середня ціна на китайську арматуру в серпні становила $444,76/т FOT Warehouse.
Тенденції кінця серпня продовжилися й на початку вересня. Кілька раундів підвищення цін на кокс збільшили собівартість виробництва сталі з використанням доменних печей, створюючи основу для подальшого утримання цін на арматуру. Додатковий тиск чинило також зростання вартості інших сировинних компонентів.
Оптимізм на ринку на початку осені також був зумовлений очікуванням сезонного пожвавлення будівельної активності в країні – традиційного пікового періоду у вересні-жовтні. Однак для стабільного зростання цін необхідний стійкіший кінцевий попит. Прогнозується, що ціни на довгий прокат у Китаї в найближчій перспективі коливатимуться в невеликих діапазонах. Подальше зростання цін на кокс тисне на маржу заводів і може призвести до скорочення виробництва. Водночас активність у будівельному секторі залишається нижчою за очікувану. Станом на 11 вересня ціна становить $463,75/т FOT Warehouse, що на 5,4% вище, ніж 7 серпня.
Теги: ЄС, Китай, США, Туреччина, ціни на арматуру
Читайте нас в соціальних мережах:
Наш Телеграм-канал: t.me/gmkcenter
Сторінка в Фейсбуці: fb.com/GMKCenterNews
Підпишіться на наші новини:
Δ
Порада від Business News:
Цей аналіз світових ринків арматури надає цінну інформацію для українських виробників та споживачів цієї продукції. Розуміння динаміки цін у ключових регіонах, таких як Туреччина, Європа, США та Китай, дозволяє ефективніше планувати закупівлі, експортні стратегії та прогнозувати витрати. Особливо корисною є інформація про фактори, що впливають на ціни (обмеження виробництва, вартість сировини, попит у різних секторах), що допоможе приймати обґрунтовані бізнес-рішення.
За даними порталу: gmk.center