Серпневе сповільнення падіння цін на металобрухт: аналіз регіональних ринків

shutterstock.com Металобрухт
Новини Глобальний ринок ціни на брухт Роздрукувати 1110 16 Вересня 2026
Темпи здешевлення металобрухту сповільнилися: аналіз регіональних ринків за серпень
Read in English
Читайте на русском
Юрій Григоренко
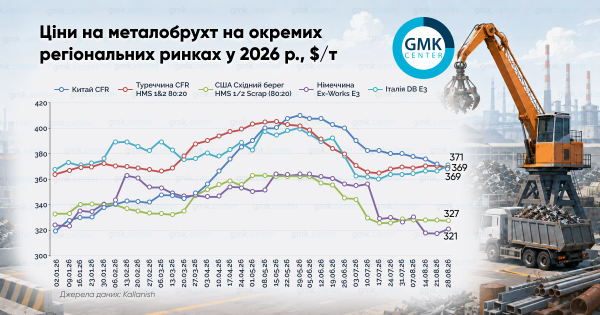
Середні котирування брухту в Китаї скоротилися на 3%, до $369/т CFR
Зниження цін на світовому ринку металобрухту, що розпочалося в червні, продовжилося і в серпні, проте його динаміка помітно сповільнилася. На ринках Туреччини та США котирування практично не змінилися, продемонструвавши лише незначне зниження. Найсуттєвіше падіння зафіксовано в Китаї – на 3%, або на $12 за тонну.
Туреччина
Більшу частину серпня турецький ринок імпортного металобрухту перебував у стані стагнації. Середні котирування брухту HMS 1&2 80:20 коливалися в межах $369–371/т на умовах CFR. Європейський брухт торгувався за $368–374/т CFR, американський – за $375–378,5/т CFR. Однак наприкінці місяця відбувся перелом: попит відновився, а ціни стрімко пішли вгору. Це було зумовлено дефіцитом сировини та укладенням нової угоди зі США. Постачальники зі Сполучених Штатів підвищили свої котирування до $380/т CFR, а європейські продавці підняли орієнтири від $375/т CFR.
Серед ключових факторів, що вплинули на ринок, можна виділити:
- Логістика та фрахт. Низький рівень води в річках ЄС ускладнив доставку брухту до портів. Ескалація конфлікту з Іраном призвела до зростання ставок фрахту та страхування (фрахт зі США сягнув $50/т, з ЄС – $38/т).
- Нестача заготовки. Обмежена пропозиція заготовки з Чорноморського регіону та висока вартість азійських пропозицій зробили металобрухт єдиною доступною сировиною.
Статистика підтверджує суттєве зростання. У липні 2026 року імпорт металобрухту до Туреччини зріс на 12,4% р./р., досягнувши 1,66 млн т (середня ціна – $415/т). Найбільшими постачальниками в липні стали США (440,8 тис. т, +161,4 тис. т р./р.) та Нідерланди (165,8 тис. т). Загалом за січень–липень імпорт брухту збільшився на 4,4% р./р., склавши 11,36 млн т.
У вересні учасники ринку очікують збереження цінового тиску. Прогнози подальшого подорожчання брухту варіюються від $3–5/т до $10/т. Однак потенціал зростання обмежується низьким завантаженням виробничих потужностей турецьких заводів та очікуваним сезонним поліпшенням пропозиції в Європі, пов’язаним з відновленням логістичних процесів.
Європейський Союз
У серпні ціни на металобрухт у Західній Європі стабілізувалися після зниження на €25/т у липні, зберігаючи стабільність у рамках укладених контрактів. Однак у Німеччині та Австрії спостерігалося падіння на €10–15/т (в Австрії – до €20/т) через зупинки виробничих ліній на ремонт та логістичні перешкоди. Наприкінці місяця ціни стабілізувалися, і очікується, що у вересні вони залишаться на поточних рівнях.
На ринках окремих країн спостерігалися неоднозначні тенденції. У Німеччині сорт брухту E3 за місяць подешевшав на $6, до $320/т на умовах Ex Works. Той самий сорт в Італії у серпні подорожчав на $7, до $371/т на умовах постачання. Ціни на італійському ринку металобрухту стабілізувалися на низьких рівнях після різкого зниження в червні–липні на €30–40/т.
Протягом місяця песимістичні настрої змінилися очікуваннями вересневого пожвавлення. До ключових факторів, що вплинули на ринок, належать:
- Логістика. Критичне зниження рівня води в Рейні, Дунаї та Одері, а також закриття Мозельського каналу призвели до перенаправлення вантажів на автомобільний і залізничний транспорт. Це спричинило різке зростання витрат на перевезення.
- Попит і пропозиція. Відновлення роботи підприємств після літніх відпусток підтримувало попит. Однак приплив автомобільного брухту знизився через простій автопромисловості. Обмежений експорт до Туреччини та Північної Африки сприяв збереженню запасів у межах ЄС.
Німеччина залишилася нетто-експортером брухту. За перше півріччя 2026 року експорт зріс на 1% р./р., до 4,05 млн т (на €2 млрд), а імпорт – на 5% р./р., до 2,24 млн т (на €851 млн). Основне зростання поставок припало на Італію та Австрію, при цьому спостерігалося скорочення експорту до Люксембургу.
У вересні очікується стабілізація та локальне зростання цін на €2–5/т завдяки поповненню запасів заводами. Водночас гідрологічні проблеми продовжать створювати тиск на ланцюги постачань. На італійському ринку металобрухту відновлення цін і пожвавлення ринку очікується не раніше жовтня.
США
У серпні американський ринок металобрухту продемонстрував незначне зниження цін на оборотний брухт при стабільних котируваннях високоякісного матеріалу. Середні ціни на брухт HMS 1&2 80:20 у США незначно знизилися і зафіксувалися на рівні $327/т на умовах поставки зі Східного узбережжя.
Протягом місяця ринкові настрої змінилися з песимістичних на нейтральні. На початку серпня заводи зуміли домогтися зниження цін завдяки достатнім запасам, проведенню літніх ремонтів та спекотній погоді. У другій половині місяця продавці втримали свої позиції завдяки зростанню попиту. Ключовими факторами стали логістичні проблеми: затримки в обіговості піввагонів, а також скасування суворих правил навантаження, які могли скоротити місткість вагонів на 12–18%. Додаткову підтримку ринку надавали високі внутрішні ціни у Сполучених Штатах.
Вересень розглядається як період паузи у зниженні цін з переходом у боковий тренд. Експерти прогнозують стабілізацію котирувань у вересні, а у четвертому кварталі – помірне зростання. Експортні ціни в напрямку Туреччини, за прогнозами учасників ринку, можуть зрости до $390–395/т CFR.
Китай
Протягом серпня 2026 року середні котирування брухту в Китаї скоротилися на 3%, або на $12, до $369/т на умовах CFR. Ринкова кон’юнктура характеризувалася стриманістю та обережністю. Учасники ринку дотримувалися зваженого підходу до закупівель на тлі слабкої активності кінцевих споживачів. Зростання цін наприкінці місяця було зумовлене переважно дефіцитом доступного брухту на внутрішньому ринку та подорожчанням готового прокату.
Теги: брухт, ЄС, ринок металобрухту, США, Туреччина, ціни на брухт
Читайте нас в соціальних мережах: Наш Телеграм-канал: t.me/gmkcenter Сторінка в Фейсбуці: fb.com/GMKCenterNews
Δ
Порада від Business News:
Ця аналітична стаття надає цінну інформацію про динаміку цін на металобрухт на ключових світових ринках за серпень 2026 року. Ознайомлення з цими тенденціями допоможе трейдерам, виробникам та іншим гравцям ринку металів краще розуміти поточну ситуацію, прогнозувати майбутні цінові коливання та приймати обґрунтовані рішення щодо закупівель та продажів. Особливу увагу варто звернути на фактори, що впливають на ціни, такі як логістика, попит та пропозиція, а також геополітична ситуація.
Оригінал статті: gmk.center